从「结汇意愿」到「四道刹车」杠杆风险评估,看懂汇率真正的驱动
之前拆解了汇率传导链,本轮人民币升值的主导逻辑从"利差驱动"切成了"贸易支撑+结汇驱动"——前三季度货物贸易顺差可观(9月出口同比 +36.3%,AI 投资拉动高端制造),强劲结汇盘对冲了利差带来的资本流出压力。
后台收到一个特别好的追问:既然贸易结汇能强过利差、把人民币推升值,那中国持续的贸易顺差,是不是能让人民币一直涨?
这个推理听上去顺理成章——顺差越大,赚的美元越多,换人民币的需求越强,汇率自然一路向上。
但答案是不能。
而且这个问题巧妙就巧妙在:它把「顺差」当成了升值的原因,今年的数据却说明,这轮升值其实是另一回事。
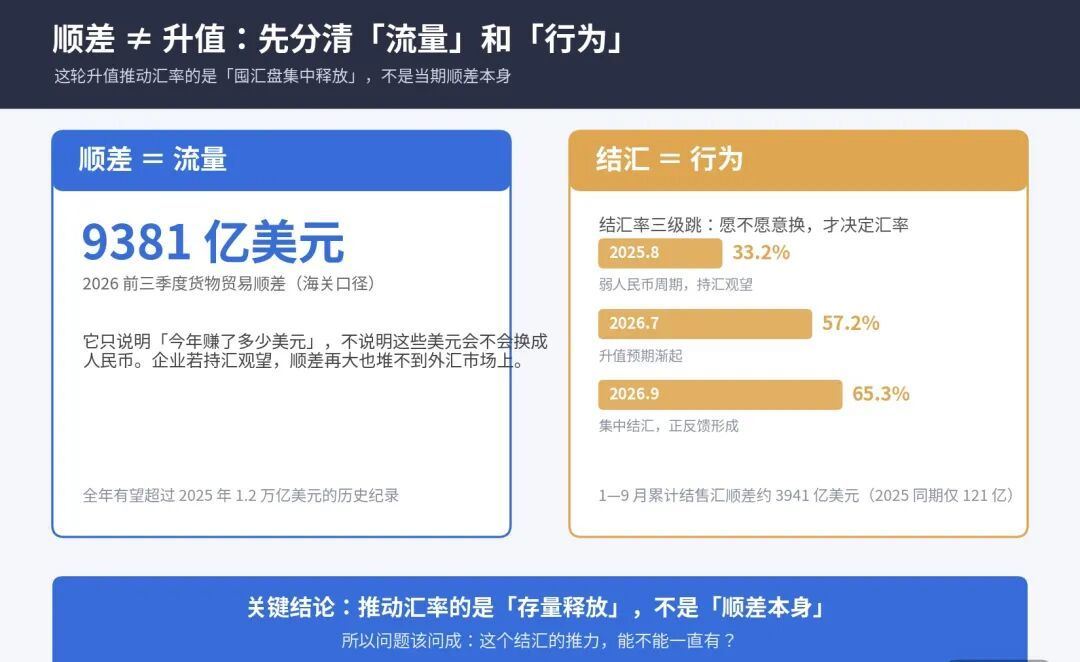
图1|顺差是「流量」,结汇是「行为」:
结汇率三级跳才把汇率推上去
一、先纠正一个前提:升值的不是「顺差」,是「结汇意愿反转」
顺差是流量——今年赚了多少美元;结汇是行为——愿不愿意把美元换成人民币。
这两件事完全不同。
企业如果选择「持汇观望」,顺差再大,也只是躺在境外账户和境内外币存款里,根本堆不到外汇市场上,自然推不动汇率。
今年真正变的,是预期。
人民币从 2025 年 4 月的 7.35 一路走强,企业手里的美元天天在缩水,于是从「不结」改成「赶紧结」。
看一组数:
▪结汇率:2025 年 8 月约 33.2%→ 2026 年 7 月 57.2%→ 9 月 65.3%,一年之内翻了近一倍。
▪结售汇顺差:1-9 月累计约 3941 亿美元,而 2025 年同期只有约 121 亿,同比近 27 倍。
▪货物贸易顺差:前三季度约 9381 亿美元(海关口径),9 月单月 1335.3 亿美元,连续第四个月破千亿,全年有望超过 2025 年 1.2 万亿美元的历史纪录。
所以推动汇率的,是过去几年囤下的美元集中释放,不是当期顺差本身。
顺差只是提供了「有美元可结」这个前提,真正扣下扳机的是「愿不愿意换」的心理变化。
把问题问对,答案就出来一半了:该问的不是「顺差能不能持续」,而是这个结汇的推力,能不能一直有。
二、会计恒等:顺差必然被资本账户对冲(最硬的一条)
国际收支表是一张恒等的表:
经常账户顺差不会凭空留在市场上,它必然对应资本和金融账户的流出——企业出海投资、居民购汇配置海外资产、外资利润汇回、偿还美元债、储备资产变动。
顺差越大,流出的口子也越大,两者是一枚硬币的两面。
国家外汇管理局 11 月 13 日刚公布的数据,就是现成的反证:
口径
经常账户
资本和金融账户
2026 前三季度
顺差 6541 亿美元
逆差 6213 亿美元
元股证券:ygzq.hk2026 三季度
顺差 2761 亿美元
逆差 2761 亿美元
含义
货物贸易为主
几乎完全对冲
单看三季度,2761 亿对 2761 亿,一分不差。
这就是为什么「顺差很大」和「汇率必涨」之间不能直接画等号:赚来的美元有相当一部分又流了出去,并没有全变成市场上的结汇买盘。
三、这是「一池水」,不是「一根水管」
多家机构测算,过去弱人民币周期里,出口企业累积的未结汇美元大约 5000 亿-8000 亿美元(2026 年 6 月末境内外币存款约 1.2 万亿美元)。
这笔钱不是隐藏资金,而是账面可见、企业选择观望的美元头寸。
关键在它是一次性存量:结完就没了。
结汇率一旦见顶回落,升值动力自然衰竭——顺差还在,推力却消失了。
这也解释了为什么结汇率这个指标比顺差本身更值得盯:顺差讲的是「有多少」,结汇率讲的是「还愿意换多少」。
四、越「一致预期」,反而越快见顶
这是最反直觉的一层。如果「人民币必升」成了市场共识,企业会抢跑结汇、热钱会涌入,反而加速把囤汇盘一次性冲完;同时,单边一致预期本身就会招来监管干预。
央行 11 月 3 日宣布、11 月 15 日生效,把金融机构外汇存款准备金率从 4% 上调到 6%——近五年首次上调,按约 1.2 万亿美元外币存款测算,冻结约 240 亿美元流动性。
时点正好卡在年末结汇高峰(11 月至次年 1 月,企业发薪、缴税、清货款有刚性人民币需求)启动之前。
意图不是逆转方向,而是给正反馈踩刹车、打掉「羊群效应」。
官方口径一贯明确:不预设汇率目标水平,只在短期大幅波动、出现非理性预期时防「超调」;要的是「保持人民币汇率在合理均衡水平上的基本稳定」和双向波动。
业内普遍预计四季度在 6.6-7.0区间震荡,不存在单边趋势。
说到底,没有任何央行会允许本币单边持续升值:那会同时伤害出口部门、招惹投机热钱、加剧贸易摩擦。
升值太急,刹车就一定来。
五、升值自己会反噬顺差
第四道刹车来自实体经济本身:升值压缩出口利润 → 企业把产能外移、到海外建厂;进口变便宜 → 顺差收窄;再叠加扩大内需、增加进口的政策方向,顺差本身也不是「永久常量」。
更麻烦的是不可能三角——资本自由流动、汇率稳定、货币政策独立,三者不可兼得。
如果为了压制升值而长期放松货币,廉价资金就可能吹出资产泡沫。
汇率之所以被称作「调节国际收支的自动稳定器」,正是因为它会自己把失衡往回拉,而不是让某个方向一路走到底。
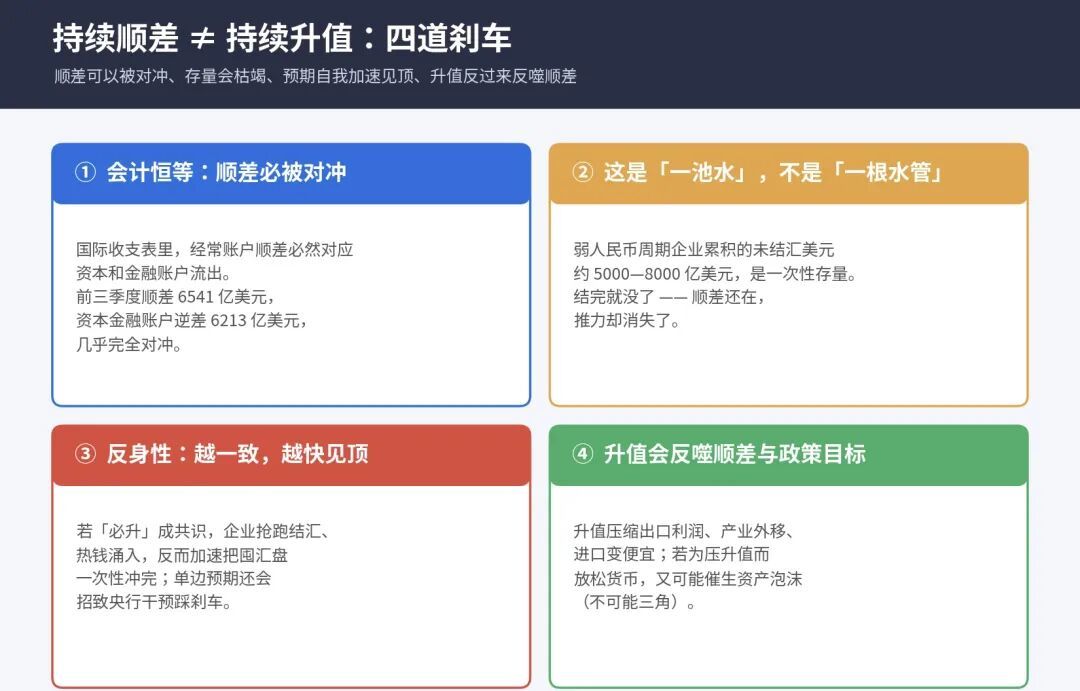
图2|四道刹车:对冲、存量枯竭、反身性见顶、升值反噬顺差
六、历史给的答案:是「并存」,不是「单边持续」
把镜头拉长,德国和日本已经把这道题做过一遍了。
▪德国:1973-1999 年马克兑美元累计升值约 78%,期间货物贸易持续顺差,升值并没抹掉顺差;但中间 1979-1985 有明显阶段性贬值,靠的是主动渐进、控制升值速度,且央行坚持物价稳定、不用超低利率对冲升值。
▪日本:1985 年广场协议后日元累计升值逾 100%,顺差也并未立刻消失;真正出问题的是国内为对冲升值而长期维持超低利率,吹出股市楼市泡沫,才有后来的「失去的三十年」。IMF 复盘也指出,日本顺差背后是储蓄—投资结构,不是汇率能单独抹掉的。
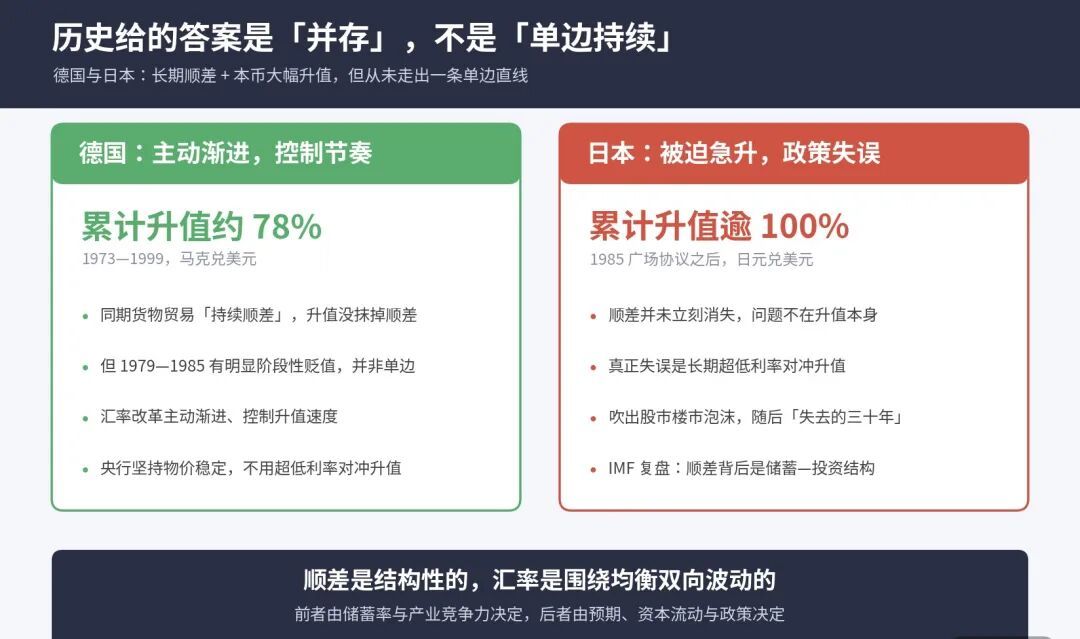
图3|德国与日本:顺差与升值长期并存,但从未走出单边直线
两国合起来只说明一句:顺差是结构性的(由储蓄率、产业竞争力决定),汇率是围绕均衡双向波动的(由预期、资本流动与政策决定)。
前者可以持续很多年,后者从来不会单边走到底。
七、落到普通人:别赌方向,管好「三件事」
把这几层叠起来看,今年这波尤其典型:
中美利差倒挂约 336BP 照样升值(中国 10 年期国债约 1.62%、美国约 4.98%),靠的不是利差、也不是顺差本身,而是囤汇盘的集中释放。
而囤汇盘,只有一个。
所以对普通家庭来说,结论不是「赶紧换」或「别换」,而是回到那句老话:别预测,做安排。
▪① 看清计价货币:美元保单、QDII、境外资产的演示收益是外币口径,最终体感是人民币口径,中间隔着一道汇率。
▪② 分散换汇时点:既然双向波动是常态,就不要在一致预期最强的时候一次性押注,分批、按用钱时点安排更稳。
贸易顺差给了人民币长期支撑和升值底气,但支撑不等于单边上涨。
当一切都变得可见、可预期,确定性本身才是最贵的资产。
写在最后
顺差这么大,人民币会一直涨吗?
答案是:它能让汇率跌不深、有底气,但不能让它一直涨。
因为顺差会被资本账户对冲、结汇盘是会用完的存量、一致预期会自我加速见顶、央行明确要的是双向波动。
看懂这一点杠杆风险评估,比猜下一个点位有用得多。
品牌杠杆配资网提示:本文来自互联网,不代表本网站观点。